Domain wärmedienst.de kaufen?
Wir ziehen mit dem Projekt
wärmedienst.de um.
Sind Sie am Kauf der Domain
wärmedienst.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmedienst.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
KESSER® Elektrokamin Standkamin - Kamin elektrisch mit LED 3D-Flammeneffekt, Mit Heizung Heizfunktion, Elektro Kamin mit 1800W Leistung, Wochentimer, Thermostat, Fernbedienung, dimmbarKESSER Standkamin, elektrisch, 2000 Watt, einstellbare Lichtstufen, realitätsgetreu, Heizfunktion 10-30°C zusätzlich einstellbar, hochwertige Verarbeitung KESSER – Wärmer und BESSER durch den Winter! Mit dem KESSER Elektrokamin müssen Sie auf kein221,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
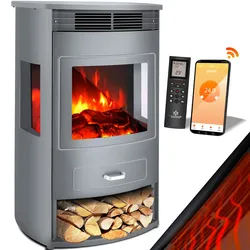
KESSER® Prio Elektrokamin mit Heizung Heizlüfter Fernbedienung WiFi App 950/1900 W Kamin elektrisch LED-Flammeneffekt Kaminfeuer Elektro Kamin mit Thermostat Panorama-Sichtfenster Heizfunktion TimerKESSER Elektrokamin Panorama mit 2 Heizstufen 950 und 1900 Watt, Open-Window-Detection, LED-Feuer mit glühenden Holzscheiten, Timerfunktion, Fernbedienung und WIFI- APP Funktion sowie integriertem Thermostat, dekoratives Fach und robustes Stahlgehäuse K261,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **

Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Elektrischer Kamin Schwarz 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Schwarz Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter63,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Elektrischer Kamin Weiß 2000W mit HeizungKlassisches Design mit tollem Kaminfeuereffekt! Das Kaminfeuer dieses Elektro-Kamins erzeugt ein realistisches und komfortables Licht im Raum. So sorgt das täuschend echte Kaminfeuer für ein behagliches Ambiente. Das Besondere: Es ist kein Schornstein erforderlich - du kannst den Elektro Kamin einfach einstecken und direkt genießen. Hierbei kannst du zwischen 2 Betriebsarten wählen: nur als Kaminfeuer oder in Kombination mit der Heizung. Das Heizelement verfügt über 2 Wärmestufen, die du an seitlichen Schaltern regeln kannst. Die Bedienelemente sind außerhalb des Sichtfelds platziert und einfach zu handhaben. Produktvorteile: Elektrischer Kamin mit max. 2.000 W Leistung eingebauter Heizlüfter Heizleistung in 2 Stufen regelbar (1.000 W oder 2.000 W) Betrieb nur als Kaminfeuer oder in Kombination mit der Heizung leistungsstark und geräuscharm Bedienelemente an der Seite, außerhalb des Sichtfeldes einfache Montage täuschend echte Flammenillusion sorgt für romantische Stimmung im Wohnzimmer tolles nostalgisches Design Technische Daten: Material: Kunststoff, Metall Maße (LxBxH): 39 x 24 x 57 cm Max. Leistung (Ausgang): 1.800 - 2.000 W Licht: 3 x Energiespar-LEDs, 1 W Modell: DBHK005 Farbe: Weiß Lieferumfang: 1 x elektrischer Kamin mit Heizlüfter60,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Elektrokamin Standkamin - Kamin elektrisch mit LED 3D-Flammeneffekt, Mit Heizung Heizfunktion, Elektro Kamin mit 1800W Leistung, Wochentimer, Thermostat, Fernbedienung, dimmbarKESSER Standkamin, elektrisch, 2000 Watt, einstellbare Lichtstufen, realitätsgetreu, Heizfunktion 10-30°C zusätzlich einstellbar, hochwertige Verarbeitung KESSER – Wärmer und BESSER durch den Winter! Mit dem KESSER Elektrokamin müssen Sie auf kein221,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
Ähnliche Suchbegriffe für Reserven
-
KESSER® Prio Elektrokamin mit Heizung Heizlüfter Fernbedienung WiFi App 950/1900 W Kamin elektrisch LED-Flammeneffekt Kaminfeuer Elektro Kamin mit Thermostat Panorama-Sichtfenster Heizfunktion TimerKESSER Elektrokamin Panorama mit 2 Heizstufen 950 und 1900 Watt, Open-Window-Detection, LED-Feuer mit glühenden Holzscheiten, Timerfunktion, Fernbedienung und WIFI- APP Funktion sowie integriertem Thermostat, dekoratives Fach und robustes Stahlgehäuse K261,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Montagezeiten HeizungMontagezeiten Heizung , Montagezeiten für Sanitär- und Heizungsinstallation Die große Bedeutung einer gründlichen Kalkulation zeigt sich in konjunkturell schwierigen Zeiten. Der wachsende Wettbewerbsdruck und die daraus resultierenden Angebotspreise machen Detailwissen gerade in diesem Bereich unentbehrlich. Für jeden Fachmann, der mit Kalkulation und Arbeitszeitplanung zu tun hat, sind die beiden Kataloge ein entscheidender Wettbewerbsvorteil. Untergliedert in die beiden Gewerke Sanitär und Heizung geben die Richtlinien praxiserprobte Zeiten auf Basis von Einzelminuten wider. Die angegebenen Arbeitszeiten (Einzelminuten) sind jeweils für eine nach dem Berufsbild qualifizierte Person gerechnet. Im Bereich Sanitäre Installation geben die Herausgeber kalkulierte Minutenzeiten für zwölf zentrale Montagebereiche vor. Zu diesen zählen u.a. der Innenkanal, die Be- und Entwässerung, Brech-, Stemm- und Fräsarbeiten, sanitäre Einrichtungen (auch für barrierefreie Bäder) sowie Demontagearbeiten und Lüftungsanlagen. Isolier- und Brandschutzmassnahmen sowie Installationselemente ergänzen das Spektrum. Neu aufgenommen wurde die Gas-Installation sowie der gesamte Bereich der neuen Verbindungssysteme. Die Kalkulation von Einzelformstücken gemäß neuer VOB sind hier ebenso berücksichtigt, wie die notwendigen Brandschutzmassnahmen. Der Heizungsbereich wird u.a. abgedeckt durch die Themen: Kessel mit Zubehör, Heizflächen mit Zubehör und Rohrleitungen mit Zubehör sowie Öl- und Gasfeuerungsanlagen mit dem jeweiligen Zubehör, Armaturen, Pumpen und Verteiler. Selbstverständlich findet der Fachmann hier auch Kalkulationsgrundlagen für Flächenheizungen und Demontagearbeiten. Neu: Elektroarbeiten- Installationen, Wartungsarbeiten von Solaranlagen, Wärmepumpen und -taucher, Heizkessel (inkl. Reinigung) u.a. Die Autoren sind Fachleute mit jahrelanger Erfahrung in ihren Spezialgebieten. Nicht zuletzt aufgrund dessen haben die Montagezeitenkataloge Sanitär und Heizung eine breite Anerkennung in der Fachwelt erfahren. , Armband-Rohlinge > Schmuck-Montagezubehör , Auflage: 4., vollständig überarbeitete Auflage, Erscheinungsjahr: 20150804, Produktform: Kartoniert, Inhalt/Anzahl: 6, Auflage: 15004, Auflage/Ausgabe: 4., vollständig überarbeitete Auflage. Loseblattausgabe, Seitenzahl/Blattzahl: 88, Keyword: Montage; Kalkulation; Arbeitszeitplanung; Elektroarbeiten Installation; Wartungsarbeiten, Fachschema: Installation (Bau)~Bau / Bautechnik~Bautechnik~Bau / Bauberufe~Bauberuf~Heizungstechnik - Heizungsbau~Technologie, Fachkategorie: Industrien und Branchen~Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Konstruktiver Ingenieurbau, Baustatik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gentner Alfons W., Verlag: Gentner Alfons W., Verlag: Gentner, Alfons W., Verlag GmbH & Co. KG, Länge: 315, Breite: 291, Höhe: 55, Gewicht: 913, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783872476739 9783872474674 9783872473387, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 132403640,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Graf von Quadt, Bertram: Abends am KaminAbends am Kamin , Jagdgeschichten von Wald, Wild und Weite , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 202211, Produktform: Leinen, Autoren: Graf von Quadt, Bertram, Illustrator: Hanrath, Bernd, Seitenzahl/Blattzahl: 147, Abbildungen: Illustrationen vom Jagdmaler Bernd Hanrath, Keyword: Bergjagd; Hirschbrunft; Jagd; Jagderzählungen; Jagdgeschichten; Kaminabende; Maiböcke; Vierjahreszeiten; Waidwerk; Wild, Fachschema: Lifestyle, Fachkategorie: Biografien, Literatur, Literaturwissenschaft~Lifestyle, Hobbys und Freizeit, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 175, Höhe: 17, Gewicht: 519, Produktform: Gebunden, Genre: Belletristik,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KESSER® Elektrokamin Standkamin - Kamin elektrisch mit LED 3D-Flammeneffekt, Mit Heizung Heizfunktion, Elektro Kamin mit 1800W Leistung, Wochentimer, Thermostat, Fernbedienung, dimmbarKESSER Standkamin, elektrisch, 2000 Watt, einstellbare Lichtstufen, realitätsgetreu, Heizfunktion 10-30°C zusätzlich einstellbar, hochwertige Verarbeitung KESSER – Wärmer und BESSER durch den Winter! Mit dem KESSER Elektrokamin müssen Sie auf kein221,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind Rücklagen und stille Reserven?
Rücklagen sind finanzielle Mittel, die ein Unternehmen aus Gewinnen oder Überschüssen in der Vergangenheit angesammelt hat und für zukünftige Zwecke oder unvorhergesehene Ausgaben verwendet werden können. Stille Reserven hingegen sind nicht offiziell ausgewiesene Vermögenswerte oder Gewinne, die in der Bilanz nicht erscheinen, aber dennoch einen Wert darstellen und bei Bedarf genutzt werden können. Sie dienen oft dazu, das Eigenkapital eines Unternehmens zu stärken oder steuerliche Vorteile zu nutzen. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.